Rapport Helsana : revenus et recours aux prestations
Les personnes aux revenus modestes perçoivent davantage de prestations de santé

Le rapport Helsana « Revenu des ménages et recours aux prestations de santé » examine l’influence du revenu sur l’utilisation des prestations médicales. Les données issues des décomptes d’assurance-maladie et des registres de revenus officiels en constituent la base.

Les résultats montrent que les personnes aux revenus modestes recourent plus fréquemment aux prestations médicales. Cette corrélation subsiste même lorsque l’on prend en compte les différences au niveau de l’état de santé. Dans le même temps, les ménages modestes ont nettement moins recours aux offres de prévention, bien qu’il existe parfois des programmes cantonaux gratuits. Cela montre que, outre les facteurs financiers, les compétences en matière de santé et l’information jouent un rôle essentiel.
 
Les analyses indiquent également que les incitations existantes ont perdu de leur efficacité. La franchise minimale est de 300 francs depuis près de 20 ans, alors que les coûts de la santé ont nettement augmenté. De ce fait, son pouvoir de régulation a diminué.
 
Dans ce contexte, il est clairement nécessaire de prendre des mesures politiques. La franchise minimale doit être adaptée afin de renforcer à nouveau sa fonction de régulation. Dans le même temps, les programmes de prévention existants organisés au niveau cantonal ont un effet limité. En outre, il convient de garantir à l’ensemble de la population un accès équitable et simple aux examens préventifs, ce qui nécessite une réglementation plus homogène au niveau national.
 
En complément, il convient de renforcer de façon systématique les compétences en matière de santé au sein de la population, car elles affectent fortement l’utilisation des services de détection précoce. Par ailleurs, il faut utiliser de manière cohérente les dispositifs existants. Le nouvel art. 56a LAMal permet aux assureurs-maladie d’informer les assurés de manière ciblée sur les prestations plus avantageuses, les modèles d’assurance appropriés et les mesures de prévention possibles. Ce potentiel doit être exploité pour réduire les erreurs et les excès de soins et gérer plus efficacement le recours aux prestations.

De quoi s’agit-il?


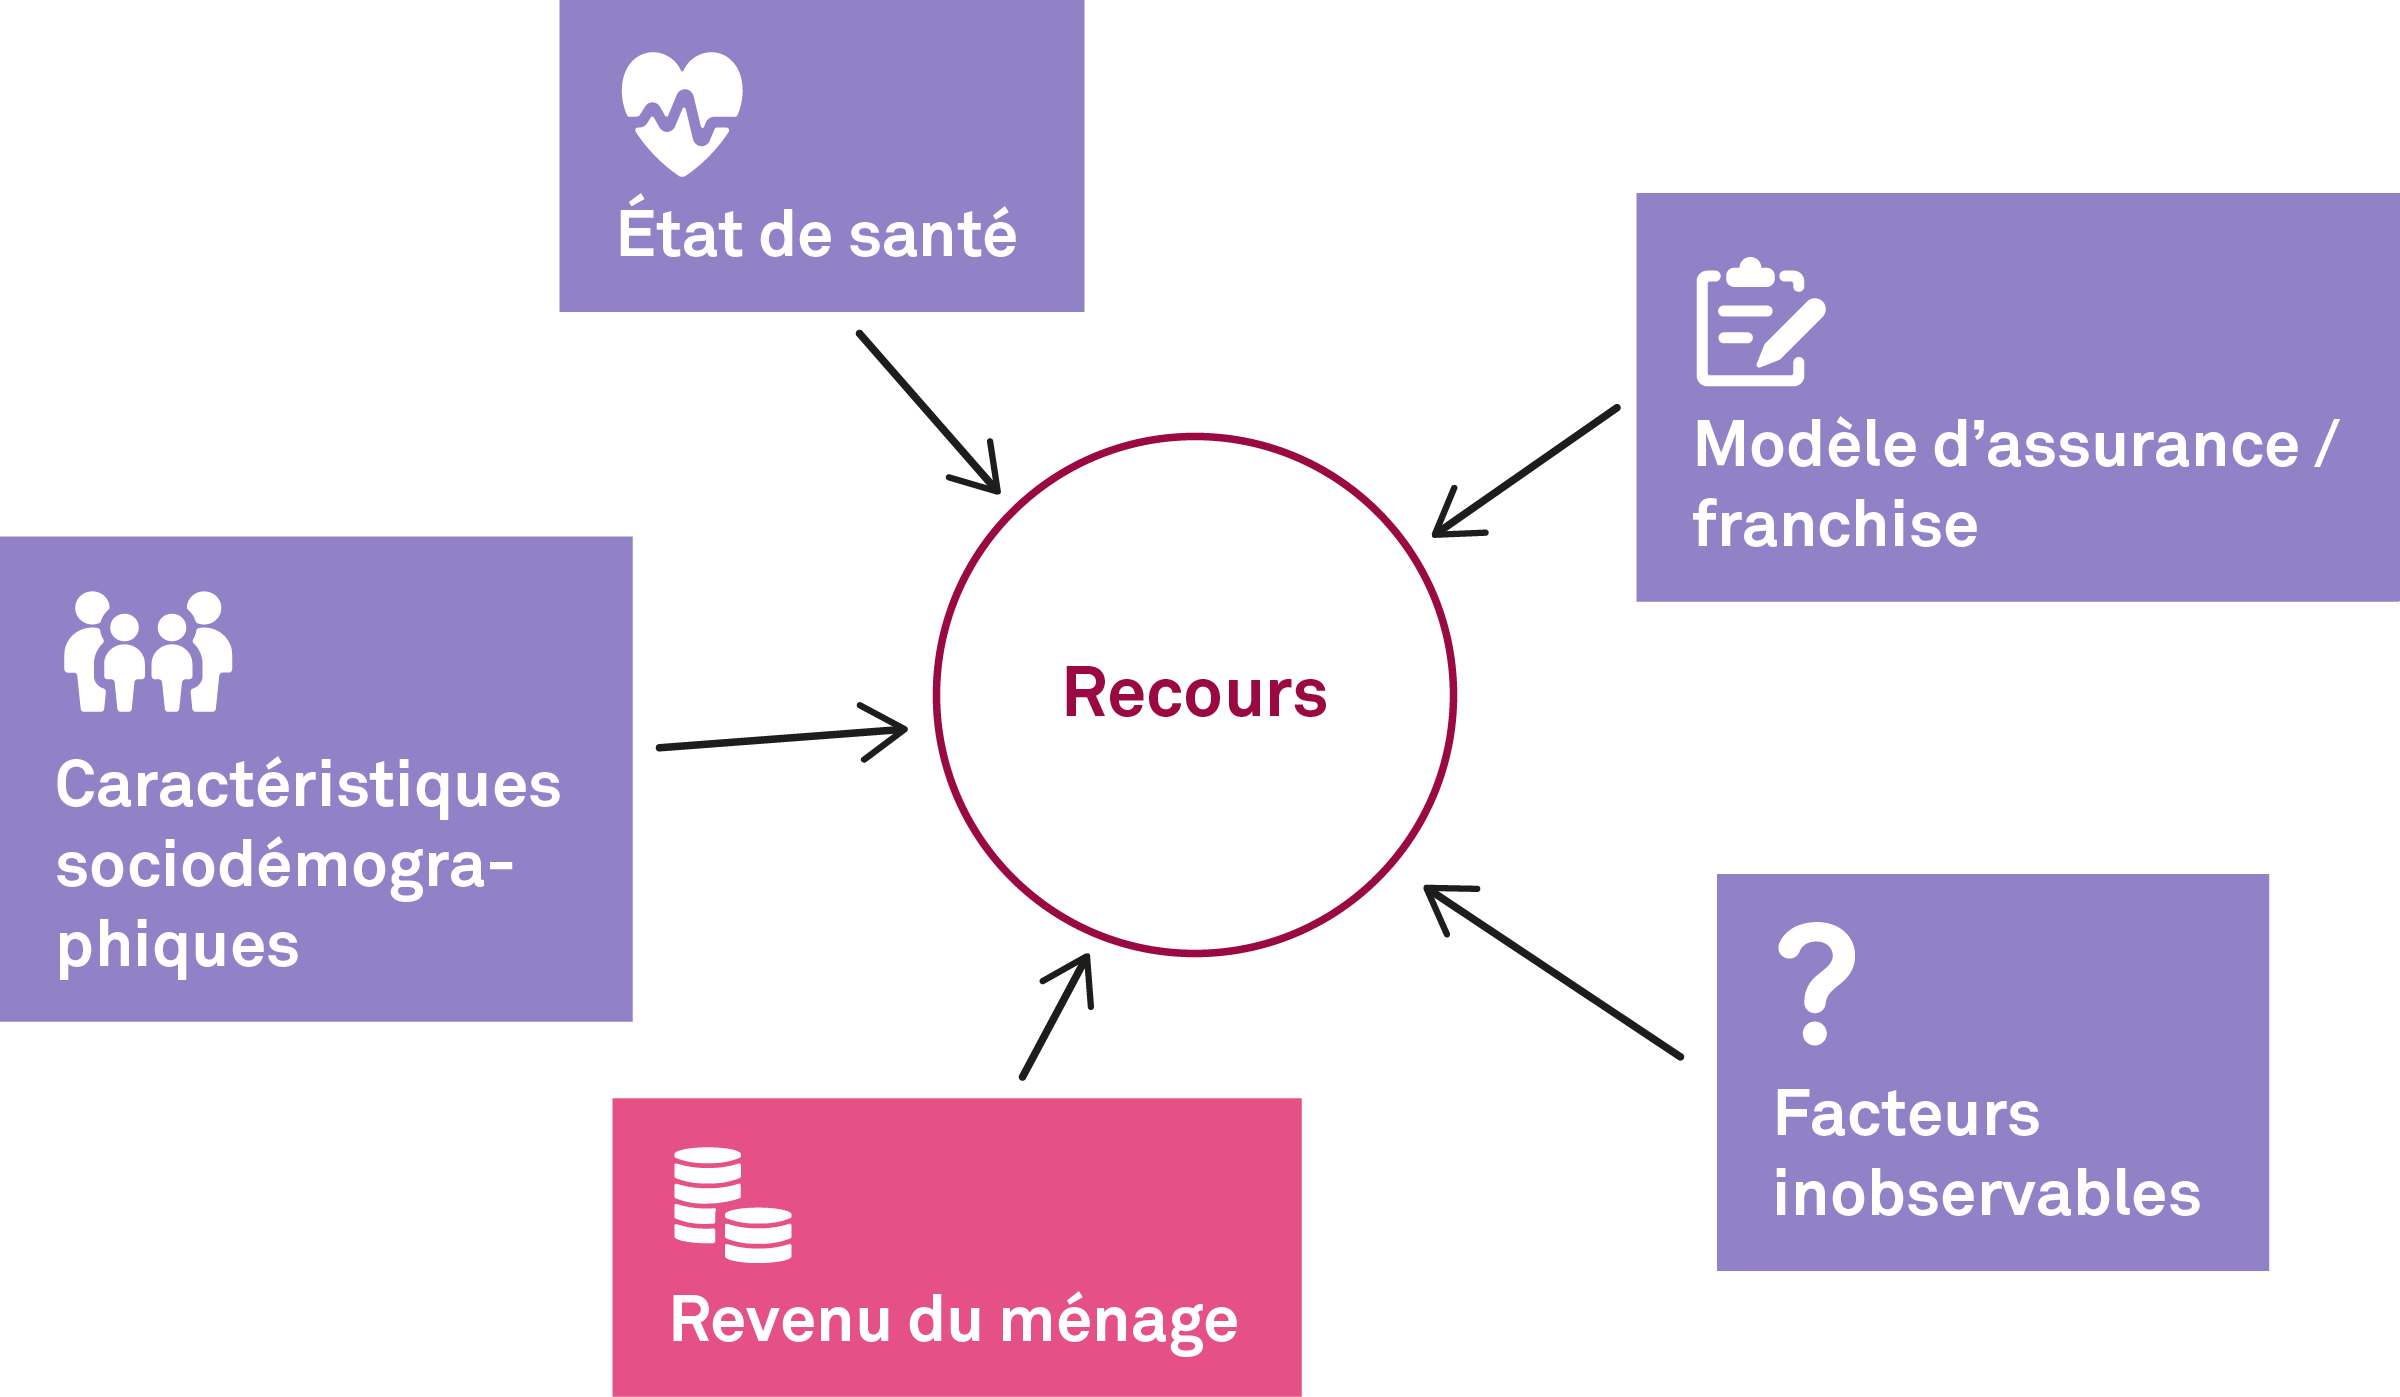
Le recours aux prestations médicales, ainsi que sa fréquence, dépendent de plusieurs facteurs. L’état de santé est le plus important de ces facteurs. Le type de modèle d’assurance, la part des frais pris en charge par les assurés eux-mêmes ainsi que la situation financière du ménage jouent également un rôle.

Le présent rapport examine l’influence du revenu des ménages sur l’utilisation des prestations médicales. Pour l’analyse, des données de décompte d’Helsana ont été croisées avec les données sur le revenu des caisses de compensation et du registre des allocations familiales, puis évaluées par l’Université de Bâle.


Recours aux prestations

  Was beeinflusst die Inanspruchnahme von Gesundheitsleistungen?
Illustration 1 : Facteurs influençant le recours aux prestations de santé
 

Le système de santé au financement solidaire est un acquis majeur de la Suisse. Les primes par tête et la participation aux coûts renforcent la responsabilité individuelle afin que le système ne soit pas sollicité excessivement ou inutilement. En parallèle, aucun groupe de personnes assurées ne doit être désavantagé dans l’accès aux prestations médicales. C’est cette situation qu’analyse en détail Helsana avec son rapport sur les soins dans lequel elle met en lumière des conclusions fondées.

Marcello Pedruzzi, Responsable Tarifs et Qualité des Soins, Helsana Assurances SA

Les personnes aux revenus modestes ont davantage recours aux prestations médicales


Dans un premier temps, on vérifie si l’état de santé diffère d’une catégorie de revenu à l’autre. Les résultats montrent une corrélation claire : les personnes aux revenus modestes souffrent plus souvent de maladies chroniques que les personnes ayant un revenu plus élevé (Illustration 2). Ce résultat est visible dans presque tous les groupes de maladies étudiés.

Les différences sont parfois très marquées : en ce qui concerne les maladies thyroïdiennes, la proportion de personnes concernées dans la catégorie aux revenus les plus faibles est de 37 % plus élevée que dans la catégorie aux revenus les plus élevés. Pour l’hypercholestérolémie, la différence est de 74 %. Elle est particulièrement prononcée en cas de dépression : dans ce cas, la proportion de personnes concernées dans la catégorie aux revenus les plus faibles est environ trois fois plus élevée que dans la catégorie aux revenus les plus élevés.
 

Le PCG comme indicateur de l’état de santé

Les Pharmaceutical Cost Groups (PCG) regroupent les assurés sur la base des médicaments qu’ils prennent et servent d’indicateurs pour certaines maladies chroniques.

L’illustration 2 montre la répartition de ces groupes dans les différentes catégories de revenus. Il apparaît clairement que les deux catégories de revenus les plus faibles prennent plus de médicaments pertinents pour le PCG que les catégories aux revenus les plus élevés.

Heatmap PCG

Illustration 2 : Répartition des PCG par catégorie de revenu (en haut les tableaux cliniques les plus fréquents)

En ce qui concerne les douleurs chroniques, on constate également de nettes différences entre les catégories de revenus (Illustration 3). Les personnes aux revenus modestes sont nettement plus souvent concernées : en 2023, la proportion de personnes concernées dans la catégorie aux revenus les plus faibles était plus de trois fois plus élevée que celle de la catégorie aux revenus les plus élevés. Parallèlement, ces personnes ont également reçu environ trois fois plus souvent des analgésiques puissants (opioïdes).

Ce tableau clinique est particulièrement important du point de vue de l’économie de la santé. D’une part, il s’agit souvent de traitements à long terme susceptibles d’entraîner des effets secondaires considérables et de limiter de façon notable les performances des personnes concernées, voire d’entraîner une incapacité de travail. D’autre part, il existe un risque d’erreurs ou d’excès de soins, ainsi que de dépendance et d’abus.


Opioïdes puissants chez les patientes et patients souffrant de douleurs

Illustration 3 : Recours aux opioïdes puissants chez les patientes et patients souffrant de douleurs chroniques par catégorie de revenus

Le recul des prescriptions d’opioïdes est visible dans toutes les catégories de revenus et est notamment lié aux recommandations internationales. Toutefois, les différences d’utilisation entre les classes de revenus persistent. Cela pourrait être dû à la gestion des risques d’un traitement opioïde à long terme. Les personnes aux revenus élevés semblent être plus sensibilisées au potentiel de dépendance et limitent la prise de tels médicaments.
 
Les causes des différences observées sont toutefois multiples : les personnes se trouvant dans les catégories aux revenus plus élevés ont plus souvent tendance à exercer des activités moins difficiles physiquement, ce qui peut réduire le risque de maladies liées à la douleur. En outre, elles sont plus souvent titulaires de diplômes supérieurs et ont donc une compétence en matière de santé plus développée. Cela peut les amener à porter un jugement plus critique sur l’utilisation d’analgésiques puissants et à faire appel aux prestations médicales avec plus de retenue. Dans le même temps, il faut également tenir compte d’un sens d’action inverse : la douleur chronique peut limiter la capacité de gain et avoir un impact négatif sur le revenu.


Les personnes appartenant aux catégories de revenus inférieurs perçoivent davantage de prestations, quel que soit leur état de santé


Conformément aux attentes, les personnes dont l’état de santé est moins bon recourent davantage aux prestations médicales. En conséquence, les personnes aux revenus modestes perçoivent davantage de prestations, car elles sont plus souvent touchées par des problèmes de santé. Toutefois, si l’on tient compte de l’influence de l’état de santé, une corrélation claire subsiste : dans cette analyse également, les personnes aux revenus modestes perçoivent en moyenne davantage de prestations médicales (Illustration 4). Cet effet est stable dans le temps et se manifeste particulièrement dans les prestations hospitalières ambulatoires et stationnaires.

« Le revenu disponible des ménages influence fondamentalement la vie et les décisions des gens. Le domaine de la santé n’y échappe pas. Grâce aux données individuelles mises en relation dans le rapport Helsana, c’est la première fois qu’il est possible de présenter cette corrélation importante de manière détaillée et précise à la population suisse. » 

Kurt Schmidheiny, Professeur d’économie et d’économétrie appliquée, Université de Bâle

Revenu d’équivalence et facteurs d’influence pris en compte

Pour comparer les revenus des ménages de tailles différentes, on utilise le revenu dit d’équivalence qui s’appuie sur la méthodologie de la Conférence suisse des institutions d’action sociale (CSIAS). Le revenu du ménage est divisé par une grandeur pondérée du ménage : la première personne est pondérée par 1, la deuxième par 0,53, la troisième par 0,33 et chaque personne supplémentaire par 0,28. Pour un ménage de quatre personnes, on obtient ainsi un diviseur de 2,14. Cette méthode permet une comparaison par habitant et garantit que les revenus sont comparables entre différents ménages de tailles différentes. En raison des sources de données utilisées, seuls les ménages composés de personnes de moins de 65 ans ont été pris en compte. Les mineurs ainsi que les ménages avec des données de revenu manquantes ont été exclus.

Pour déterminer plus précisément l’influence du revenu, d’autres facteurs susceptibles d’influer sur le recours aux prestations sont également pris en compte (voir également Illustration 1). Il s’agit notamment de caractéristiques sociodémographiques telles que l’âge et le sexe, de facteurs liés à l’assurance tels que le modèle d’assurance, la franchise et la réduction des primes, ainsi que de caractéristiques régionales telles que la grande région, la région de prime et le type d’habitation. On y associe également des facteurs liés à la santé tels que les séjours hospitaliers, les grossesses ou les séjours en établissement de soins.

Perception annuelle de prestations par catégorie de revenu

Illustration 4 : Prestations brutes par année par catégorie de revenu et par type de prestation (sélecteur)

Des analyses approfondies montrent que les personnes aux revenus modestes ont non seulement davantage recours aux prestations médicales, mais qu’elles restent en moyenne plus longtemps dans les hôpitaux pour soins aigus. Cette différence persiste même si l’on tient compte du type et de la gravité de la maladie.


Séjours hospitaliers

Indépendamment du revenu, les ménages constitués d’une seule personne ont tendance à présenter des séjours hospitaliers plus longs. Une analyse approfondie des assurés ayant séjourné au moins une fois dans un hôpital pour soins aigus en 2023 montre en outre un lien entre le revenu et la durée de séjour, sachant que la durée de séjour moyenne est de 4,7 jours. La différence maximale entre les groupes de revenus est de 0,41 jour (p < 0,05). Même si l’on tient compte des groupes de cas selon SwissDRG, les personnes aux revenus modestes restent plus longtemps dans un hôpital pour soins aigus que les personnes comparables ayant un revenu plus élevé. On observe un effet similaire au niveau de la taille du ménage : les assurés vivant dans un ménage d’une personne restent en moyenne jusqu’à 0,27 jour de plus à l’hôpital que les personnes vivant dans un ménage de plusieurs personnes. Ces différences s’expliquent en partie par les ressources variables dont disposent les personnes pour organiser le suivi de leurs soins, sachant que les personnes ayant un revenu plus élevé ont généralement davantage de possibilités d’organiser rapidement leur retour à la vie quotidienne après leur sortie de l’hôpital.

La franchise minimale actuelle perd de son pouvoir de régulation


La franchise a pour objectif de créer un seuil financier avant la perception des prestations et d’inciter ainsi les assurés à recourir avec parcimonie aux prestations médicales. La franchise minimale n’a pas été modifiée depuis près de 20 ans et s’élève à 300 francs. Dans un contexte de forte hausse des coûts de la santé, son importance relative s’est donc réduite, ce qui affaiblit l’effet escompté sur le recours aux prestations : une partie de la surconsommation existante peut être attribuée à cet état de fait. Pour les assurés qui bénéficient d’une réduction des primes individuelle (subside), ce seuil est encore plus bas. Des analyses antérieures avaient déjà montré qu’une augmentation de la franchise minimale pourrait avoir un effet de régulation supplémentaire. Selon les calculs du modèle, passer la franchise minimale de 300 à 500 francs permettrait à la Suisse d’économiser jusqu’à 1,16 milliard de francs.

« À état de santé équivalent, les personnes aux revenus modestes se rendent plus souvent chez le médecin que les personnes à revenus élevés. Dans le même temps, elles optent plus souvent pour la franchise minimale. Cela plaide en faveur d’une augmentation de cette franchise afin de permettre aux patientes et patients ayant des revenus modestes de participer davantage aux frais de leurs soins médicaux. »

Stefan Felder, Professeur d’économie de la santé, Basel Center for Health Economics (bche), Université de Bâle

Les analyses actuelles montrent que lorsque le revenu diminue, la propension à opter pour une franchise élevée diminue également, y compris lorsque l’on tient compte de l’état de santé (Illustration 5). Et ce, bien que des franchises plus élevées puissent permettre de réaliser des économies sur le budget familial.

Choix de la franchise

Illustration 5 : Choix de la franchise par catégorie de revenu et par catégorie de subside

Franchisenwahl nach IPV-Bezug

Plusieurs facteurs expliquent ce comportement : une franchise plus élevée s’accompagne d’un risque financier plus important en cas de maladie. Les ménages aux revenus modestes ont tendance à être moins disposés à assumer ce risque ou moins en mesure de le faire.

Par ailleurs, des aspects liés à la compétence en matière de santé peuvent jouer un rôle : choisir la bonne franchise est un processus complexe qui nécessite une certaine compréhension du système. Les assurés ne sont pas tous prêts à se poser ces questions ou à adapter régulièrement leur franchise, et cela est notamment le cas lorsqu’une partie des primes est couverte par des réductions individuelles des primes.

Exemple du diabète : la qualité du traitement ne dépend pas du revenu des patientes et patients


Le fait que les personnes aux revenus modestes recourent davantage aux prestations médicales ne permet pas encore de se prononcer sur la qualité du traitement. Pour évaluer cette question, on a pris à titre d’exemple le respect des directives médicales en cas de diabète. L’analyse montre que la qualité du traitement du diabète est largement indépendante du revenu. Les examens de contrôle recommandés sont effectués de manière comparable dans toutes les catégories de revenus. Les différences se manifestent plutôt en fonction de l’âge et du sexe (Illustration 6).

Pour les patientes et patients diabétiques, les directives actuelles recommandent au moins deux mesures détaillées de la glycémie (HbA1c) par an. Si au moins deux mesures HbA1c sont effectuées, le niveau d’adhérence 1 est atteint. En outre, le taux de lipides sanguins (niveau 2) et la fonction rénale (niveau 3) doivent être contrôlés régulièrement et un examen ophtalmologique (niveau 4) doit être effectué.
 

Adhérence aux directives en cas de diabète


Adhérence aux directives en cas de diabète

Illustration 6 : Adhérence aux directives de traitement du diabète selon les caractéristiques démographiques et la catégorie de revenu


Les différences entre les catégories de revenus sont faibles. La réalisation des examens recommandés est en premier lieu pilotée par les fournisseurs de prestations et moins influencée par les patientes et patients eux-mêmes. En revanche, des différences apparaissent au niveau des divers groupes de population : les personnes plus jeunes et les assurés avec une franchise à option atteignent en moyenne des niveaux d’adhérence plus bas. Cela pourrait s’expliquer par le fait que les personnes atteintes, en particulier les plus jeunes, perçoivent moins fortement ou anticipent moins les conséquences à long terme de leur maladie. Dans le même temps, les personnes ayant des franchises plus élevées ont tendance à être plus réticentes à effectuer des examens complémentaires, et notamment si la maladie ne se manifeste pas directement par des lésions organiques. Si, dans l’ensemble, il apparaît que la qualité du traitement du diabète est largement indépendante du statut socio-économique, on observe toutefois un certain potentiel d’amélioration, et en particulier chez les patientes et patients plus jeunes.

Prévention : les ménages aux revenus modestes ont besoin d’un soutien accru


Une prévention précoce et ciblée permet d’éviter des maladies ou d’influencer positivement leur évolution et contribue ainsi à soulager le système de santé. Les programmes correspondants, qui peuvent être organisés par les cantons, se caractérisent notamment par l’exonération de la franchise des prestations de prévention dans l’assurance obligatoire des soins (AOS). C’est ainsi qu’ils doivent être encouragés.

Étant donné que, dans de nombreux cantons, les examens de dépistage sont en grande partie gratuits pour la population et sont proposés à un large public, on pourrait s’attendre à ce qu’il n’y ait guère de différences entre les catégories de revenus. Néanmoins, les analyses révèlent une tout autre réalité : les personnes aux revenus élevés recourent nettement plus souvent à des offres telles que la détection précoce du cancer colorectal (Illustration 7), y compris dans les cantons disposant de programmes de prévention existants (Illustration 8).
 

Détection précoce du cancer du côlon

Illustration 7 : Différences dans la probabilité qu’une personne susceptible de bénéficier d’un dépistage du cancer colorectal (coloscopie ou test de sang occulte dans les selles) y ait effectivement recours. Aide à la lecture : par rapport aux personnes dont le revenu du ménage est inférieur ou égal à CHF 2000.–, les personnes dont le revenu est supérieur à CHF 8000.– ont une probabilité supérieure de 10,03 % de recourir à une coloscopie (toutes les catégories sont comparées à la catégorie ≤ CHF 2000.–).

Détection précoce du cancer du côlon

Plusieurs cantons suisses proposent des programmes de dépistage du cancer colorectal aux femmes et aux hommes de plus de 50 ans. Comparée à d’autres offres de dépistage, telles que la mammographie ou les tests PSA, la prévention du cancer colorectal est considérée comme une mesure au rapport coût-bénéfice clair. Indépendamment des programmes cantonaux, l’assurance obligatoire des soins (AOS) prend en charge les frais de dépistage précoce du cancer colorectal chez les personnes âgées de 50 à 69 ans en remboursant un « test de sang occulte dans les selles » (FIT) tous les deux ans ou une coloscopie tous les dix ans.

Contrairement au traitement d’une maladie, le recours à un examen préventif résulte d’une situation sans affection aiguë. Cela suppose, outre la disposition à effectuer un tel examen, une compétence suffisante en matière de santé et une connaissance des offres disponibles.

Taux de couverture du dépistage du cancer colorectal


Titel
Text
BE ZH LU UR SZ OW NW GL ZG FR SO BS BL SH AR AI SG GR AG TG TI VD VS NE GE JU
Pas de programme cantonal
0 % 100 %
Programme cantonal disponible
0 % 100 %
Illustration 8 : Pourcentage de personnes ayant bénéficié du dépistage du cancer colorectal, par canton. Remarque : le canton de Soleure ne dispose d’un programme correspondant que depuis fin 2025.

La couverture cantonale varie considérablement et se situe entre 25 % dans le canton d’Appenzell Rhodes-Intérieures et 48 % dans le canton du Valais. Les cantons disposant de programmes de dépistage ont tendance à atteindre des taux de participation plus élevés, à quelques exceptions près comme Uri et Bâle-Campagne. Les résultats montrent qu’il existe encore un potentiel d’amélioration considérable, y compris dans les cantons disposant de programmes de prévention déjà mis sur pied. L’exonération de la franchise à elle seule ne constitue pas une incitation suffisante pour augmenter sensiblement le recours aux offres de prévention, ce qui est un indicateur supplémentaire de l’affaiblissement de l’effet de la franchise minimale.

« Si les personnes aux revenus modestes recourent davantage aux prestations médicales, elles ont toutefois moins souvent recours aux examens préventifs. Le fait de ne pas attendre pour agir ne serait pas seulement meilleur pour les personnes concernées ; la prévention est également plus efficace et plus durable du point de vue des soins de santé que le traitement de maladies déjà déclarées. Ce déséquilibre doit être corrigé par des mesures ciblées. »

Stefan Meyer, Dr rer. pol., Directeur, Basel Center for Health Economics (bche), Université de Bâle

Le dépistage du cancer colorectal est une mesure centrale pour détecter de manière précoce une maladie grave et peut considérablement améliorer les chances de traitement en cas de maladie. Dans ce contexte, la forte différence d’utilisation de la prévention entre les cantons et les groupes de population est importante.

L’accès aux examens préventifs n’est pas organisé de la même manière dans tous les cantons. Cette différence d’accès est problématique, car l’ensemble de la population suisse devrait pouvoir bénéficier d’un accès sans obstacle.

Des mesures ciblées sont nécessaires pour accroître l’utilisation des offres existantes. Cela inclut une meilleure information sur les programmes de prévention et un renforcement des compétences en matière de santé au sein de la population. Parallèlement, il convient de créer les conditions-cadres qui permettent un accès aux examens préventifs aussi facile que possible et harmonisé dans toute la Suisse .

Art. 56a LAMal

Le nouvel art. 56a LAMal, qui entrera en vigueur le 1er juillet 2026, permet aux assureurs-maladie d’informer leurs assurés de manière ciblée sur les prestations à bas prix, les modèles d’assurance appropriés et les offres de prévention.

Les données des assurés peuvent servir de base à cet effet. En s’appuyant sur ces données, on peut fournir des informations individuelles, par exemple sur le fait de passer à des médicaments moins chers ou de recourir aux examens préventifs. Le contenu du conseil est clairement limité et complète le rôle actuel des fournisseurs de prestations. L’objectif de cet article de loi est de mieux contrôler le recours aux prestations, de réduire les erreurs et les excès de soins et de mettre en avant la prévention.

Conclusion


Les revenus influencent considérablement le recours aux prestations de santé. Les personnes aux revenus modestes sont plus souvent malades et perçoivent davantage de prestations. Il est essentiel de noter que, même si l’on tient compte de l’état de santé, on constate un recours plus élevé aux prestations chez les personnes aux revenus modestes. Dans le même temps, ces groupes n’assument souvent eux-mêmes qu’une maigre partie des frais, par exemple en raison de franchises plus basses ou de réductions des primes. Cela indique que les incitations financières sont insuffisantes dans le système actuel et qu’une partie de la surconsommation est due à l’absence de mécanismes de régulation. Dans ce contexte, la franchise minimale doit être relevée afin de renforcer la responsabilité individuelle et de rétablir l’effet de régulation.

Une deuxième constatation importante concerne le rôle de l’art. 56a LAMal et l’impact des programmes cantonaux existants. À partir du 1er juillet, cet article de loi permettra d’informer les assurés de manière ciblée. Cet instrument peut contribuer à réduire les incitations inopportunes dans le système et à gérer plus efficacement le recours aux prestations.

Dans le même temps, les programmes existants organisés au niveau cantonal ont un effet limité : malgré des offres en partie gratuites, les personnes aux revenus modestes ont nettement moins recours aux examens correspondants. Des mesures ciblées et faciles d’accès ainsi qu’une réglementation aussi uniforme que possible de l’accès au niveau national sont nécessaires pour atteindre efficacement toutes les catégories de la population.
 

Basel Center for Health Economics

Le Basel Center for Health Economics est une institution de recherche interfacultaire de l’Université de Bâle qui contribue à la résolution des problèmes sociétaux et politiques importantes dans le domaine de l’assurance maladie et des soins de santé par l’enseignement, la recherche et le conseil aux décideurs. L’année dernière, le bche a étudié la relation entre le revenu et le choix de contrat pour Helsana Assurances; cette année, l’accent est mis sur la demande des services médicaux.
 
Basel Center for Health Economics Logo
bche.unibas.ch

Vous avez des questions ?

Nous nous ferons un plaisir de vous aider.

Prendre contact